はじめに
通信事業者の調達担当者、通信機器の導入を担うネットワーク部門、通信に事業を依存する企業の担当者に向けて、通信網の供給元を機能別に把握し、代替と復旧の備えを決める方法を整理します。
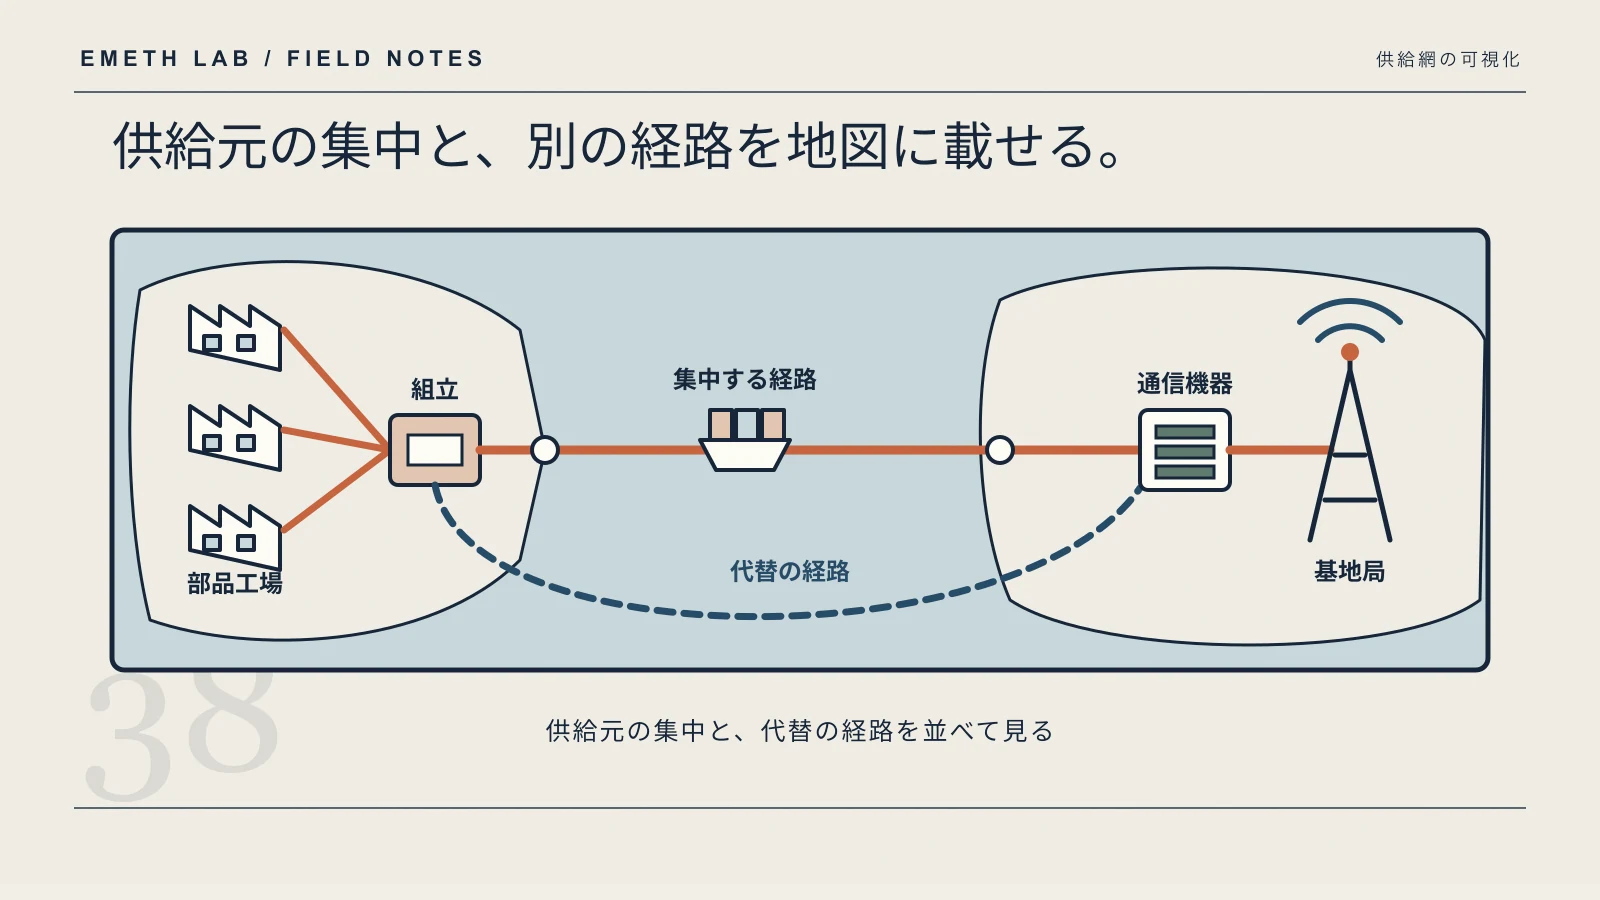
モバイル通信網は、基地局の無線装置、ベースバンド装置、コア、伝送装置、電源、ソフトウェア、保守体制で成り立っています。調達では価格と納期が前に出ますが、メーカーが事業から退いたり、部品の生産が終わったりしても、将来にわたって修理と更新を続けられるかを管理する必要があります。この段落は、この記事の見方です。
土台にするのは、米国戦争省(Department of War)の依頼でRANDがまとめた報告書「The U.S. Mobile Network Industrial Base: An Assessment and U.S. Government Action Plan」(2026年、英語)です。報告書の中心は、米国政府が6G(第6世代移動通信)の官民連携を立ち上げる行動計画です。通信事業者の調達リスクの管理は主題ではなく、日本の事業者への提言もありません。日本が出てくるのは、6Gへの公的投資の比較と、米国の関連会社と日本の親会社の協力例に限られます。
供給網に関わる材料は、無線アクセス網(RAN)市場の集中、主要3社の生産拠点、国内移転の選択肢です。日本語は原文の要約で、「報告書」を主語にした文だけがRANDの記述です。それ以外の運用の考え方は、この記事の見方で、RANDの主張ではありません。
最新動向
報告書は、戦争省の研究・技術担当次官室にあるFutureG室と技術産業基盤評価室の依頼で、米国内のRAN設備生産を再び立ち上げられるかを評価しています。期限が3〜5年だったため、次世代を6Gと置いています。
RAN市場の集中
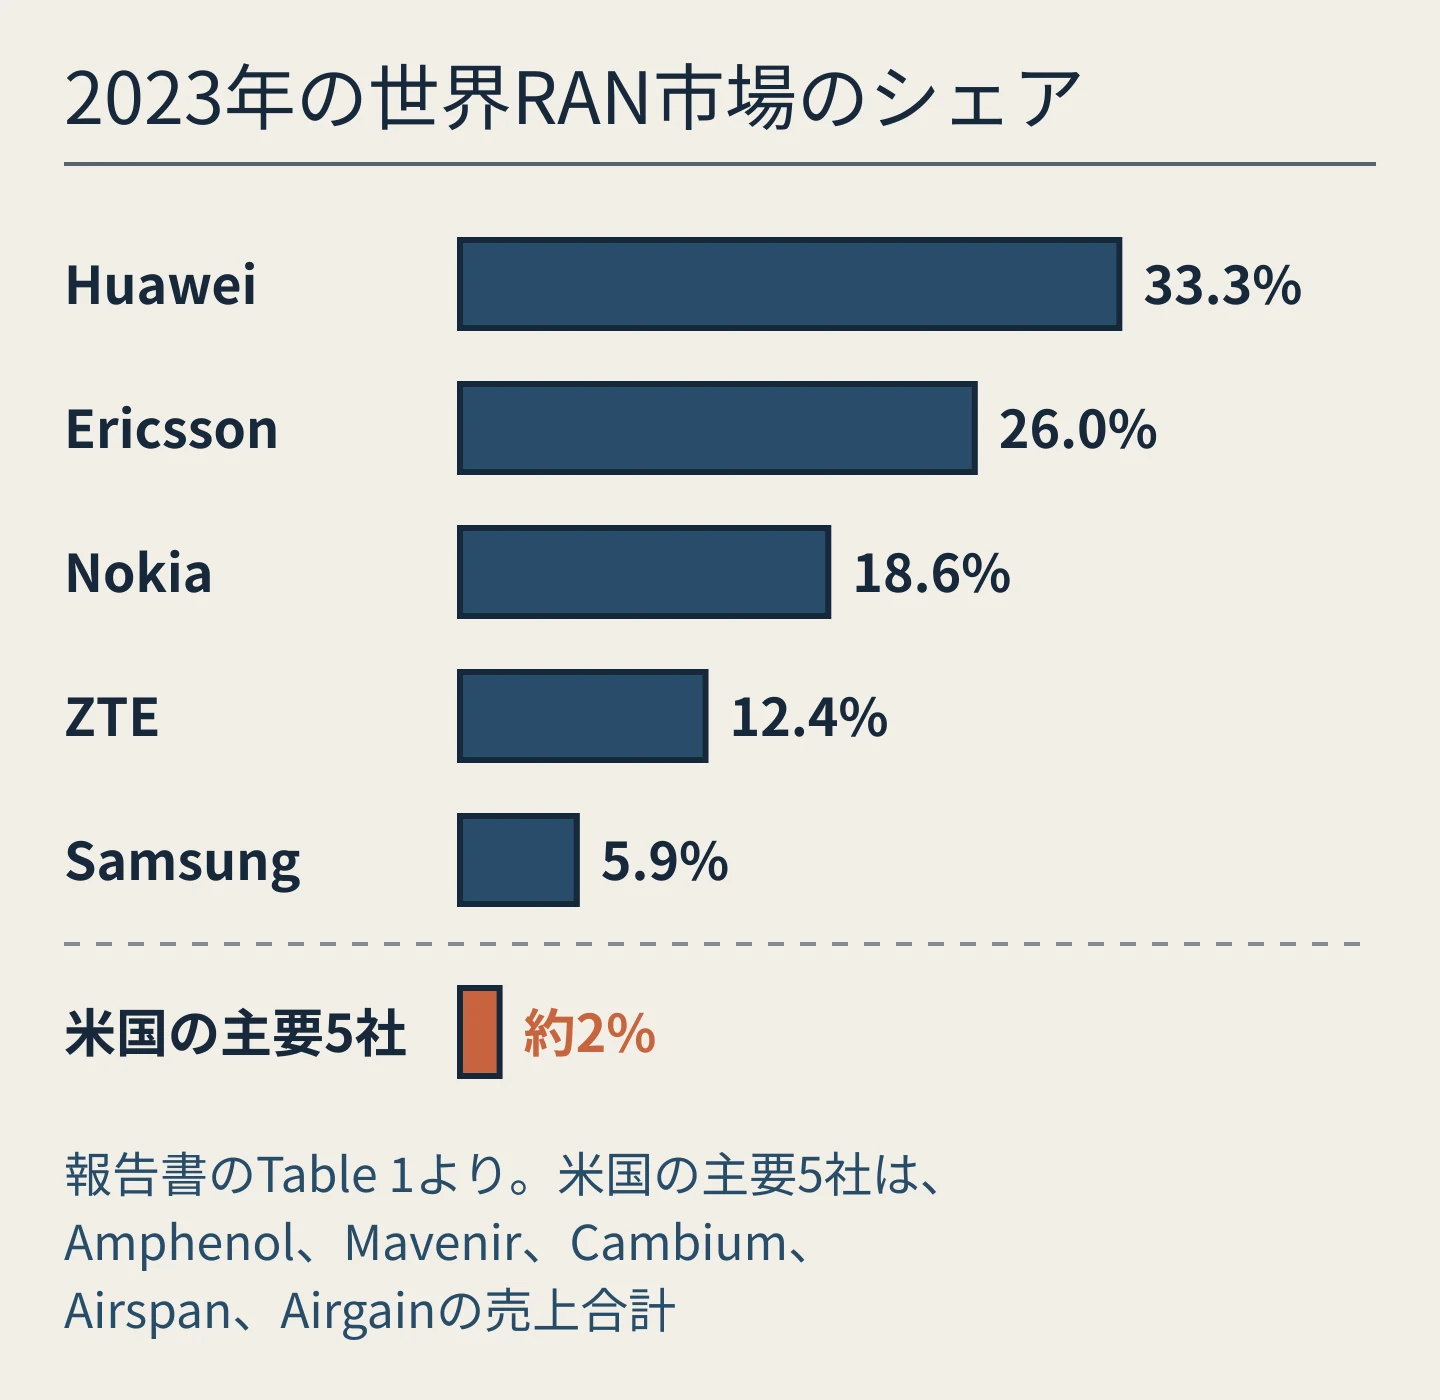
報告書は、2023年の世界RAN市場で、Huawei、Ericsson、Nokia、ZTE、Samsungの5社(Tier 1)が93%超を占めたとしています。内訳はHuawei 33.3%、Ericsson 26.0%、Nokia 18.6%、ZTE 12.4%、Samsung 5.9%です。HuaweiとZTEの合計は約46%で、今後さらに増える公算が大きいと書いています。
米国の主要5社(Amphenol、Mavenir、Cambium、Airspan、Airgain)の売上合計は、2023年の世界RAN市場の約2%です。Ericssonの同年の世界RAN売上97億ドルに並ぶには約12倍が要り、2030年までにTier 1を置き換える成長の道筋にはないと報告書は評価しています。Mavenirはハードウェアの製造をやめました。
米国の事業者は外国の供給元に頼っており、戦争省は輸入するハードウェアとソフトウェアにサイバーのバックドアがないかを懸念している、と報告書は書いています。Ericssonは米国のRANトラフィックの60%を扱います。
事業者の側については、周波数と設備の購入で多額の債務を負い、収益は横ばいのままだとしています。そのため5G-Advanced向けの設備購入が鈍る見込みで、メーカーの成長機会が限られ、6Gの展開も遅れ得ると報告書は述べています。
米国向け網の生産拠点
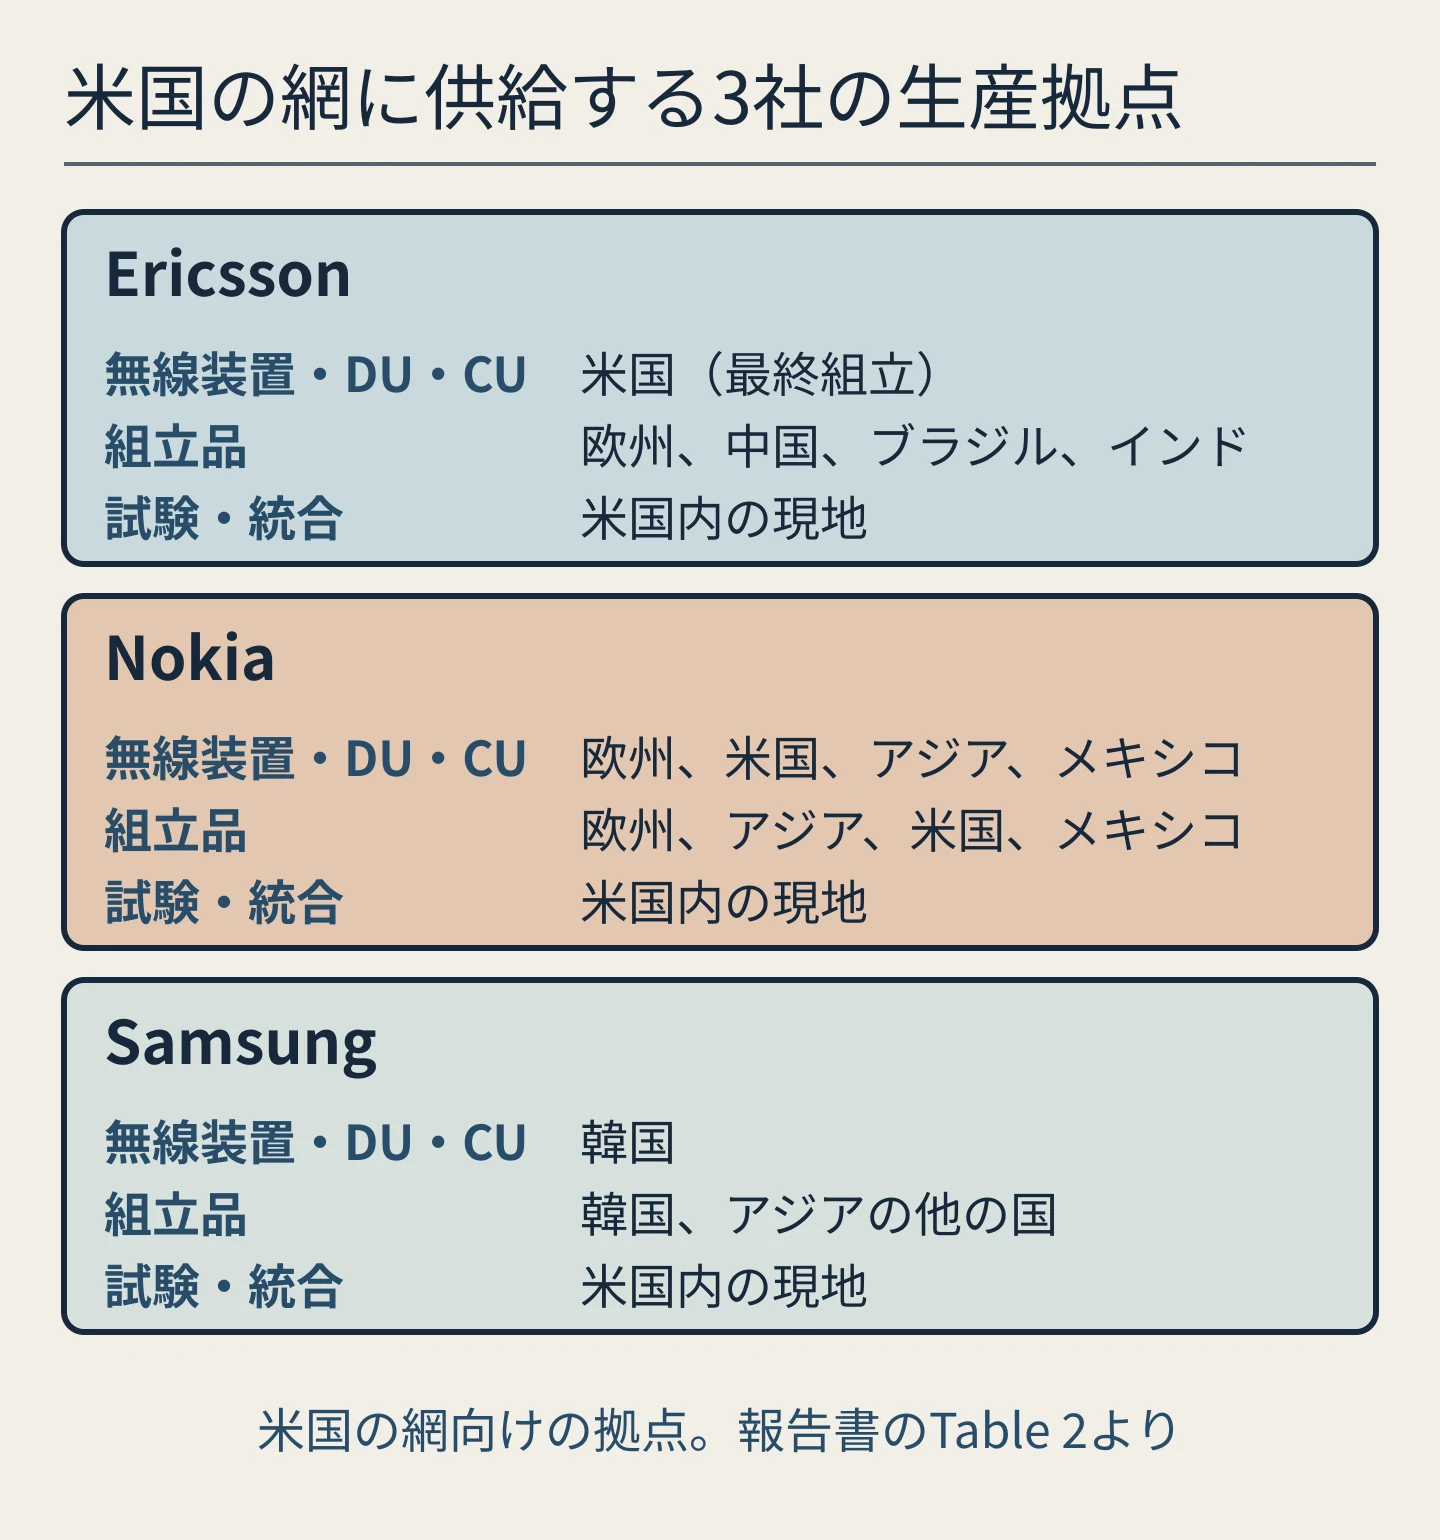
報告書は、米国の網に供給するEricsson、Nokia、Samsungの生産活動を、機能別の拠点表(Table 2)にまとめています。各社の公開資料と発表にもとづく表で、対象は米国向けの供給に限られます。
- Ericsson:無線装置、DU(分散ベースバンド装置)、CU(集中ベースバンド装置)の最終組立は米テキサス州の工場で、内容価値の55%が米国産です。部品と組立品は、欧州、中国、ブラジル、インドなどから世界調達します。
- Nokia:同じ種類のハードウェアと組立品を、欧州、米国、アジア、メキシコで製造します。米国に専用の工場はありません。
- Samsung:主要なソフトとハードを韓国で作り、組立品は韓国とアジアの他の国から調達します。
- 3社に共通:米国の網向けの試験と統合は、米国内の現地で行います。
報告書は、生産を米国内へ移す選択肢を3段階で評価しています。
- ハードウェアの現地生産:SamsungとNokiaに、Ericssonの現在の水準を満たすよう促します。連邦資金を受ける網へ無線機器を売るためのBuild America, Buy America法の認証は、RANハードウェアの最終組立と内容価値の55%を米国内で作ることを求めます。Ericssonはこの認証を得ています。
- ソフトウェアの米国子会社での開発:政府の予算を受けるRANメーカーに、ソフトを米国の子会社で作らせます。
- R&D、ソフト、ハードの全面移転:政府が専ら使うシステムについて、3社に米国法人で行わせます。法人は米国人の取締役会が運営し、親会社から独立して動ける形にします。報告書は、BAE Systems Inc.が戦争省向けの機微なシステムを同じ型で手がける例を挙げています。
費用について、報告書は、RANメーカーが自発的に移すなら政府の費用は零になり得るとしています。EricssonとNokiaの米国関連会社の株式を50%取得する場合は、最大170億ドルです。外国製RAN機器の輸入禁止も理論上は可能とし、米国にフルスタックの代替メーカーがないため実際には難しいと述べています。一方で、3社の海外のR&Dと外国製ソフト・ハードにどれだけ脆弱性があるかの評価は、この分析の範囲外と断っています。
報告書の結論
報告書は、5つの案(COA)を評価しています。米国企業への直接補助(COA 2)は高額で、2030年までにEricsson規模の競争相手は生まれにくいと評価しました。結論は、既存3社の生産の国内移転(COA 3)と、米国政府とBig Techの官民連携(COA 5)の組合せが、戦争省の目標に最も合うというものです。
官民連携の行動計画は5つの要素でできています。優先する目的を1つに絞る、主管庁を置く、政府が差し出すものを決める、民間チームのパイロット競争を開く、勝った方式を全国に広げる、の順です。目的の例はISAC(通信と探知の統合)で、通信網でドローンを探知・追跡します。2030年までに、6Gの主要機能を示すプロトタイプを動かす目標です。
同盟国の参加も盛り込まれています。基準の枠組みに「信頼できるサプライヤー名簿」を置く案があり、競争を促しながら供給網の安全を確かにするもので、名簿の事業者には認証の要件を設けるとしています。
供給網を機能別に台帳へ書き出す
ここから先は、この記事の見方です。報告書のTable 2は、R&D、ソフト、無線装置、組立品、試験という機能ごとに、拠点を分けて書いています。通信事業者の台帳にも、同じ分け方を借りられます。拠点を機器単位でまとめると、組立品の調達元や試験の場所が見えません。
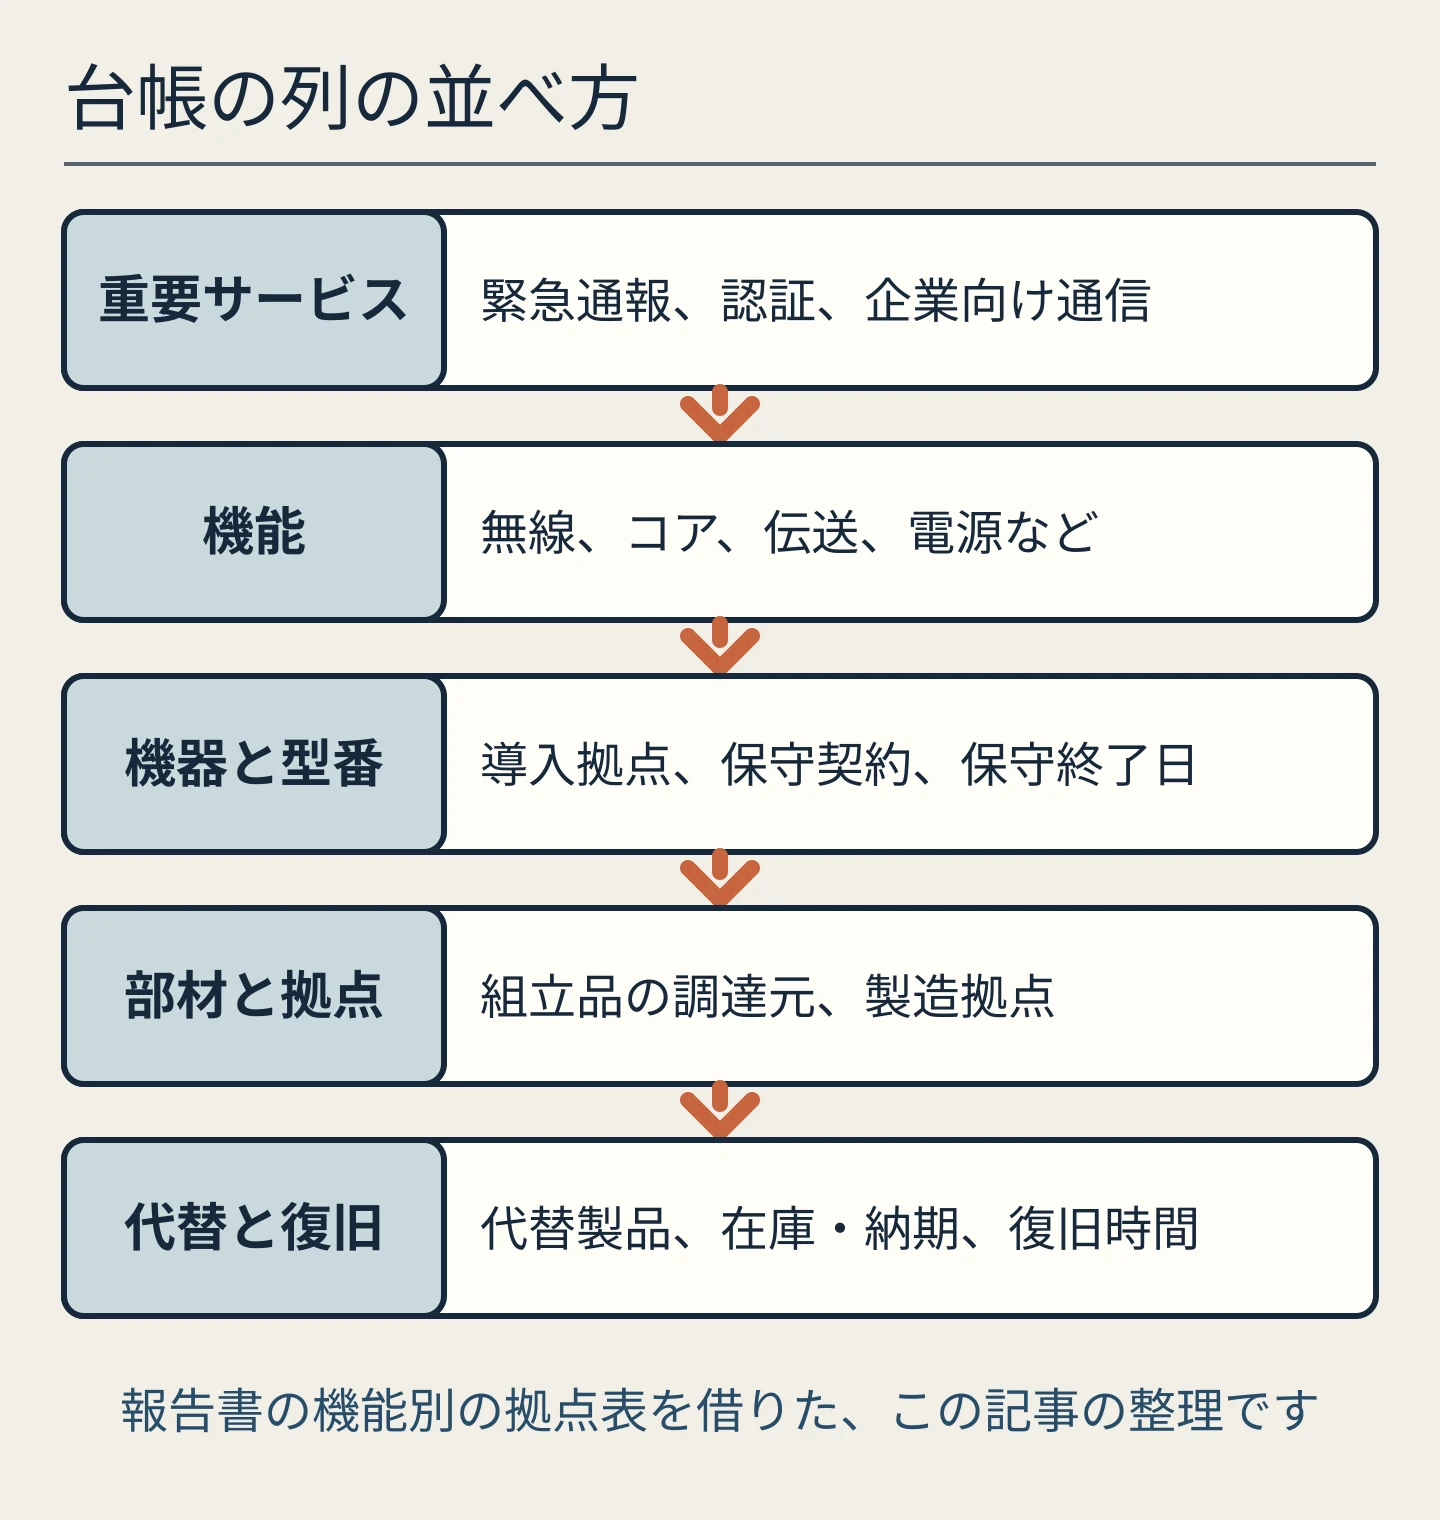
台帳の行は、通信網の機能で立てます。
| 管理対象 | 確認する情報 | リスクが高い状態 |
|---|---|---|
| 無線アクセス網 | 基地局、無線装置、アンテナ、設置地域 | 特定メーカーへの集中 |
| コアネットワーク | 認証、加入者管理、制御系 | 代替構成への切替が未検証 |
| 伝送網 | 光装置、ルーター、回線 | 特定部材や経路への依存 |
| 電源・冷却 | 蓄電池、電源装置、空調 | 交換部品の長納期化 |
| ソフトウェア | OS、管理基盤、更新機能 | サポート終了時期が不明 |
| 保守体制 | 技術者、拠点、契約 | メーカー技術者に全面依存 |
各行には、型番、導入拠点、保守契約の期間、メーカーの販売終了・保守終了の予定、代替製品と相互接続試験の状況、交換部品の在庫と納期を添えます。一次サプライヤーに加え、把握できる範囲で組立品や部材の調達元と製造拠点も書きます。
判断軸
台帳の各行を、次の五つの軸で評価します。国内製か海外製かだけでは優先順位が付きません。
- 代替性:同じ機能を持つ別メーカーの製品へ、認証、設定変更、相互接続試験、現地作業を含めて切り替えられるか。
- 復旧時間:在庫、修理、代替調達で、何日以内に復旧できるか。平均納期ではなく、部材不足や物流停止を想定した最悪時で測ります。
- 集中度:特定のメーカー、国、工場、物流経路にどれだけ依存しているか。複数の製品に共通する部材も対象です。
- 保守継続性:ソフトウェア更新、脆弱性対応、技術者の確保が見込めるか。
- 切替の実行難易度:切替に要する費用、停止時間、工事、運用手順の変更。代替製品が存在しても、大きすぎれば緊急時に使えません。
影響度が大きく、代替性が低い対象は、調達、ネットワーク運用、情報セキュリティ、事業部門、経営層が共同で管理します。
導入手順
全品目を一度に調べると停滞します。次の順で進めます。
1. 重要サービスを決める
緊急通報、認証、企業向け通信、決済関連通信、工場の制御通信など、停止時の影響が大きいサービスを選びます。サービスを起点にすると、先に調べる設備と部材が決まります。
2. 依存関係を台帳に書く
サービス、ネットワーク機能、機器、部材、サプライヤー、保守契約をひも付けます。最初は表計算ソフトで足ります。更新責任者、更新頻度、確認方法を決めておきます。
3. 代替シナリオを試す
別メーカーへの切替、在庫部品による修理、機能縮退、他拠点への迂回、別の通信方式の利用を挙げ、相互接続試験、設定バックアップからの復元、代替回線への切替を実施します。誰が判断し、誰が作業し、何時間止まるかも記録します。
4. 契約と在庫を見直す
長期供給、部品の最低保有、終了通知、脆弱性対応、修理部品の確保を契約に反映します。在庫は増やすだけでは陳腐化するため、保管期間、交換期限、ファームウェアの互換性、動作確認の頻度もそろえて管理します。
5. 指標で見続ける
- 重要部材の単一調達比率
- 重要機器の保守終了までの残存期間
- 最悪時の復旧時間
- 代替切替訓練の実施率
数値を追う目的は、調達先を増やすことではなく、停止時の復旧能力を高めることです。
日本企業への示唆
報告書は米国の事情を扱っており、日本の事業者の設備や市場には触れていません。以下はこの記事の見方です。通信事業者では、ネットワーク、調達、情報セキュリティの各部門が別々にリスクを管理していることがあります。重要機器については部門横断の責任者を置き、供給停止、保守終了、サイバーセキュリティを一つのリスク台帳で扱います。
通信事業者
全国の基地局、コア、伝送網に共通する部材を抜き出し、メーカー、工場、国、物流経路の集中度を見ます。最初の一歩は、停止時の影響が大きい都市部の基地局群か、コアの一機能を選び、機器から主要部材、保守契約までを台帳にすることです。地域の事業者は、自治体、防災拠点、医療機関、企業顧客につながる設備から着手します。
通信に依存する企業
工場、金融機関、医療機関、中小企業は、通信設備を自分では作りません。契約している通信事業者と保守会社の、供給元と代替手段を確かめる立場です。最初の一歩は、停止時の損失が大きい拠点を一つ選び、通信サービス、ネットワーク機器、電源、端末、保守会社の依存関係を一枚にまとめ、通信が止まったときの代替回線と手作業への切替を決めることです。
通信機器メーカー・保守会社
主要部材の代替性、供給終了時の移行手順、保守できる期間、修理部品の保有方針、脆弱性対応の期間を顧客に示すと、調達側の確認が早く進みます。
実行チェックリスト
- 重要な通信サービスと、停止時の業務影響を定義している
- 無線、コア、伝送、電源、ソフトウェア、保守の依存関係を台帳にまとめている
- 主要機器の型番、導入拠点、保守終了日を把握している
- 組立品や共通部材の調達元と製造拠点を確かめている
- 代替製品の候補と相互接続試験の状況を記録している
- 最悪時の復旧時間を測り、代替切替の訓練を実施している
- 長期供給、終了通知、脆弱性対応を契約に反映している
- 台帳の更新責任者と更新頻度を決めている
まとめ
報告書は、米国のRAN市場が5社に集中して米国のメーカーが約2%にとどまること、主要3社の生産拠点が世界に広がることを、数字と表で書いています。結論は米国政府による6Gの官民連携で、通信事業者の調達リスクの管理は扱っていません。
この記事の台帳と判断軸は、報告書の機能別の拠点表の見方を借りた、記事独自の整理です。まず、停止時の影響が大きいサービスか拠点を一つ選び、通信サービスから主要機器、部材、サプライヤー、保守契約までを台帳にします。そのうえで、代替調達、在庫修理、機能縮退、迂回運用を実際に試し、どの機能を、どの手段で、どれだけの時間で復旧できるかを確かめます。